
Assurances : un marché entre hausse et transformation
Lors de son congrès annuel, l’International Union of Marine Insurance (Iumi) a présenté les données du marché mondial de l’assurance maritime.
Le 23 septembre s’est ouvert le congrès annuel de l’International Union of Marine Insurance (Iumi). Au cours de ces journées, l’organisation internationale a présenté les chiffres du marché. Alors, avec 42,6 Md$ de primes, le marché de l’assurance maritime gagne 5,5% en 2025. Une progression que l’organisation tempère.
L’Europe concentre 46,5% du marché
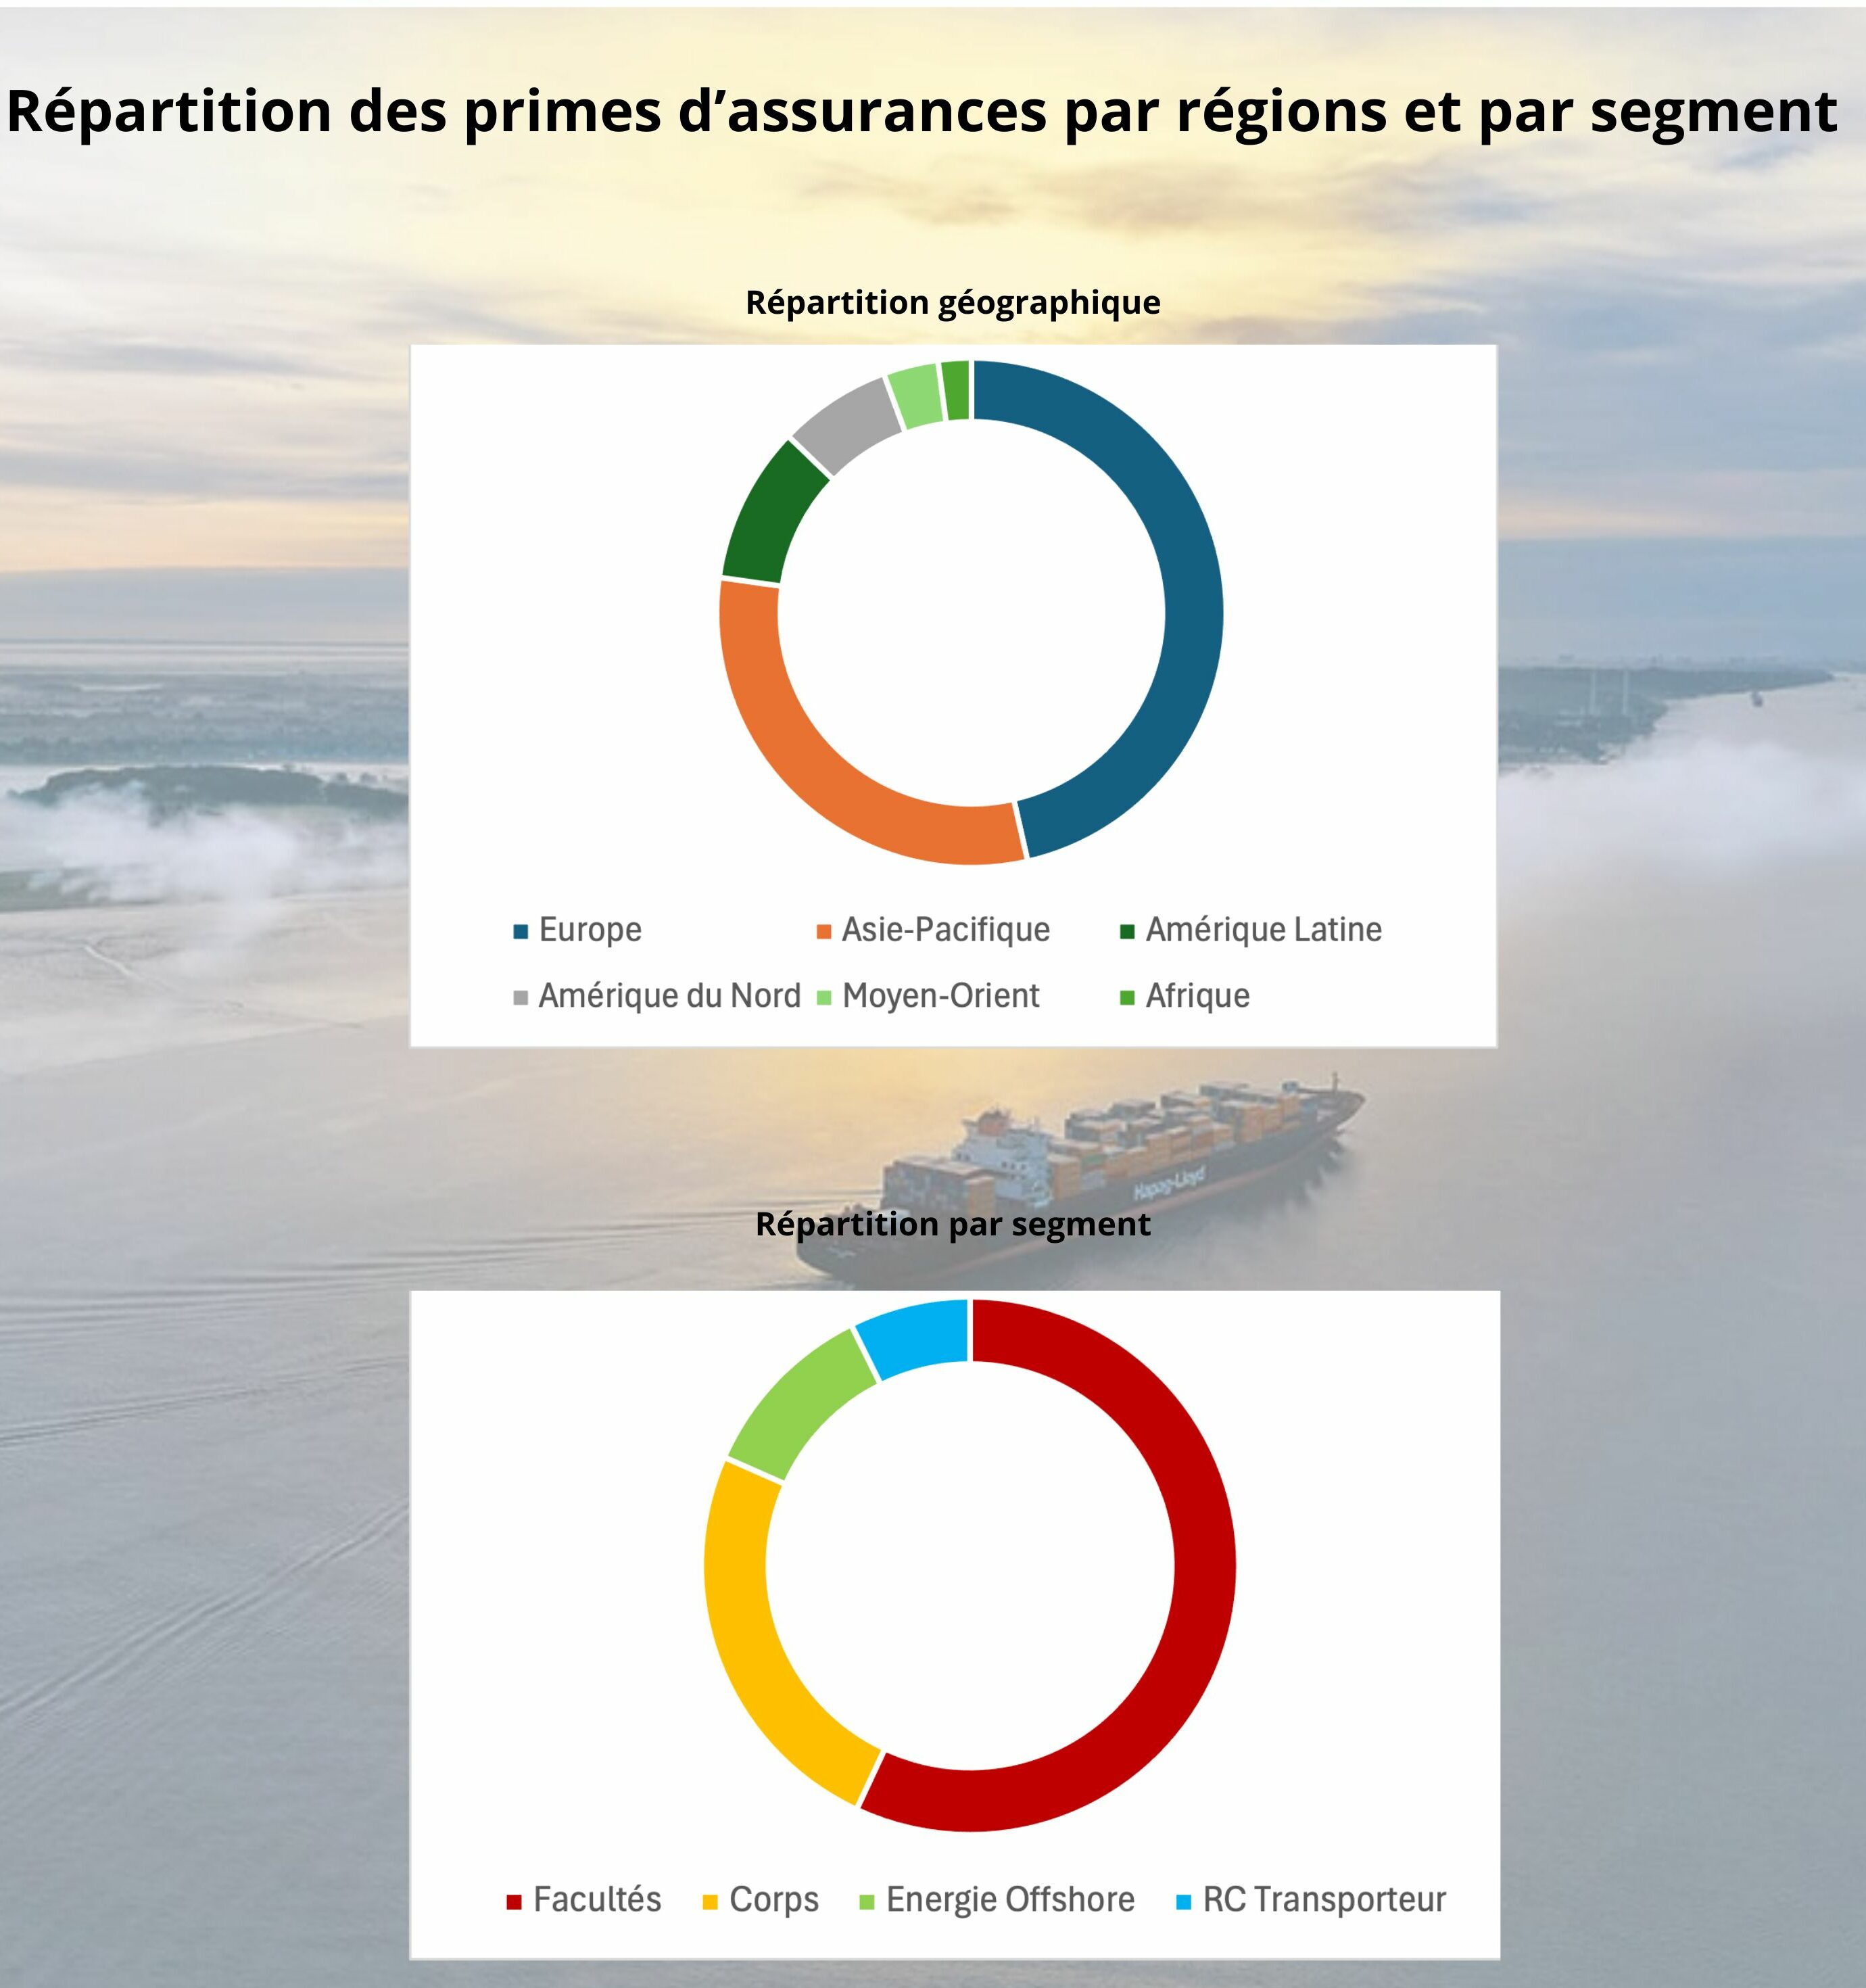
En effet, cette progression de 5,5% masque des réalités contrastées selon les segments d’activité et les régions géographiques. Ainsi, l’augmentation des primes s’explique principalement par les mouvements de change, notamment la dépréciation du dollar. D’autre part, cette croissance est soutenue par des volumes échangés en augmentation. Dans ce contexte, l’Europe conserve sa position dominante avec 46,5% des primes mondiales. Sur la seconde marche du podium intervient la région Asie-Pacifique. Elle représente 30,8% du marché. L’Amérique latine prend la médaille de bronze avec 10% du marché. Viennent ensuite, l’Amérique du Nord avec 7,2%, le Moyen-Orient avec 3,5% et l’Afrique avec 2,1%.
Les assurances facultés : 57% des primes
Le marché des facultés (marchandises) s’octroie la part du lion. Ce secteur capte 57% des primes mondiales avec 24,2 Md$ en 2025. Il gagne 6,9% en 2025. L’assurance corps progresse de 9,4% à 10,5 Md$. Enfin, les assurances pour l’énergie et l’offshore représentent 11,1% du marché avec des primes en légère hausse. Des chiffres encourageants mais qui cachent aussi une autre réalité. Lors du congrès, les intervenants ont souligné « que cette croissance apparente dissimule un marché structurellement « soft », caractérisé par une capacité d’assurance excédentaire et une concurrence accrue ». David Brews, représentant de Iumi, note que le marché des facultés s’est adouci en 2025 plutôt que de se corriger, une tendance qui se poursuit en 2026.
Des défis structurels à relever
Plusieurs facteurs expliquent cette situation paradoxale. La capacité d’assurance disponible dépasse la demande. Alors, le marché subit une pression sur les primes à la baisse. La concurrence entre assureurs s’intensifie. Une tendance qui se remarque notamment dans le marché des facultés et des corps. De plus, les risques géopolitiques croissants, notamment les tensions dans les routes commerciales stratégiques, compliquent l’évaluation et la tarification des risques. Le secteur fait face à des défis structurels majeurs qui redéfinissent son paysage. Le vieillissement de la flotte mondiale augmente les risques techniques et les coûts de réparation, comme en témoigne le nouvel indice d’inflation coque révisé par Iumi. Les initiatives de décarbonation du secteur maritime transforment les profils de risque et nécessitent de nouvelles approches d’assurance.
L’impact des sanctions internationales
En outre, les sanctions internationales modifient la répartition géographique des risques. Ainsi, la Russie enregistre une croissance artificielle de ses primes corps (+42%). Les opérateurs russes ne peuvent placer leurs risques à l’étranger en raison des sanctions. Ils sont limités au marché national et donc subissent des hausses de primes artificielles. De son côté, le secteur de l’énergie offshore, bien que stabilisé, reste sous pression en raison de la volatilité des prix du pétrole et des transitions énergétiques.
L’implication des acteurs face aux changements
Les assureurs maritimes doivent adapter leurs stratégies face à ces évolutions. La diversification géographique devient cruciale pour limiter une exposition sur un pays. Face aux changements, les assureurs s’adaptent. Ils proposent de nouveaux produits pour couvrir les nouveaux risques liés à la transition énergétique et aux technologies maritimes émergentes. Les experts s’accordent pour montrer que ces changements représentent un axe de développement. De plus, la collaboration entre assureurs, courtiers et armateurs s’intensifie pour mieux évaluer et mutualiser les risques géopolitiques croissants. Les outils d’analyse de données et les modèles de tarification dynamique gagnent en importance pour maintenir la rentabilité dans un environnement concurrentiel.
La géopolitique, un facteur de risques
Outre les changements liés aux réglementations internationales, les assureurs sont confrontés aux crises géopolitiques et aux changements climatiques. En effet, Gary Field, directeur commercial du P&I Club Lockton, rappelle que « la géopolitique est désormais un facteur dominant sur les marchés de l’assurance maritime ». Les tensions affectent directement le marché des risques de guerre via des annulations temporaires, des exclusions révisées et l’étendue des zones à haut risque désignées. Par ailleurs, les sanctions internationales créent des défis pour le monde de l’assurance maritime.
L’émergence des flottes fantômes
Ainsi, la saisie par les États-Unis d’un navire transportant du brut vénézuélien en décembre 2025 a mis en lumière les risques opérationnels. En effet, l’administration américaine a identifié plus de 30 navires sanctionnés dans les eaux vénézuéliennes. Des événements qui favorisent l’émergence de « flottes fantômes » opérant hors des circuits d’assurance traditionnels. Il en est de même pour la Russie. Elle accuse l’OTAN d’orchestrer des attaques contre la marine marchande, liant sécurité maritime, sanctions et commerce dans la mer Noire où les risques de guerre s’étendent.
Le surcoût du conflit en Iran
Le conflit entre les États-Unis et l’Iran depuis février perturbe le marché des risques de guerre. Selon les experts, ces primes passent de 0,3% en début d’année, à 0,7% de la valeur du navire. Pour une unité de 100 M$, le surcoût représente 700 000$. Et les assureurs jaugent au jour le jour les risques. Ainsi, ils ont parfois annulé des risques de guerre avec un préavis de 7 jours.
Le climat, générateur d’élévation du niveau des risques
Parallèlement à ces risques croissants, le changement climatique perturbe le commerce international. L’assurance maritime est moins exposée aux catastrophes naturelles que l’assurance propriété. Elle n’en reste pas moins exposée. Ainsi, des ouragans plus longs et plus intenses, la montée du niveau de la mer et des tempêtes plus lourdes modifient les schémas de navigation. Ils sont aussi générateurs d’élévation du niveau des risques. Les assureurs développent donc de nouveaux modèles de risque pour tenir compte de ces changements.
Mettre l’accent sur la prévention des risques
Enfin, les assureurs maritimes s’adaptent aussi aux nouvelles conditions de transport. La transition énergétique avec la croissance du transport des véhicules électriques présente des défis de sécurité incendie. Les batteries lithium-ion comportent un risque faible mais significatif d’emballement thermique. Une réaction auto-entretenue qu’aucun système d’extinction actuel ne peut entièrement arrêter. Face à ces différents éléments, Pascal Dubois, président du comité Loss Prevention de l’Iumi, appelle à un changement de paradigme. « Les assureurs devront mettre davantage l’accent sur la prévention des pertes alors que les risques climatiques, géopolitiques et opérationnels continuent d’évoluer. » La prévention, l’expertise technique et une gestion des risques plus étroite deviennent des outils cruciaux


