
Conteneurs : les conflits plombent les résultats financiers semestriels des armateurs
Au premier semestre, les armements conteneurisés affichent des hausses de chiffre d’affaires et de volumes transportés. La face sombre de ce tableau vient d’une rentabilité en recul.
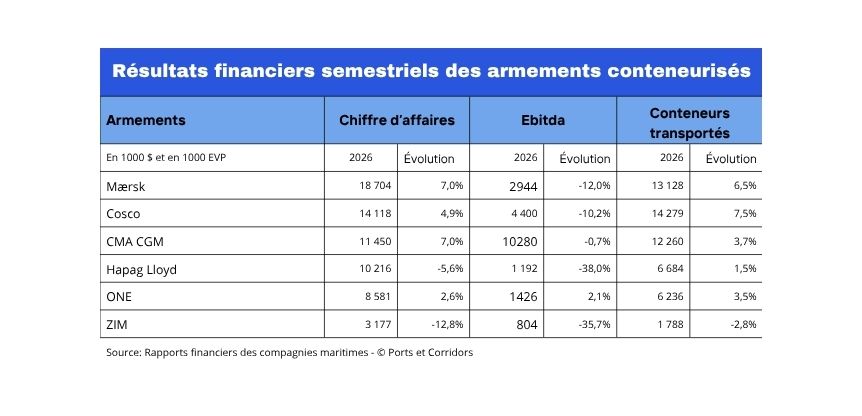
Entre le conflit entre les États-Unis et l’Iran et une consommation atone dans les économies développées, les compagnies maritimes souffrent sur le premier semestre. Les résultats financiers des compagnies maritimes traduisent cette situation. En effet, le chiffre d’affaires des principaux armateurs s’inscrit en hausse. Une hausse plutôt modeste avec des taux variant de 2,6% à 7%. Seuls Hapag Lloyd et ZIM voient leurs revenus se contracter au cours de la période. Ils accusent le coup avec des taux de fret moyen sur les routes Est-Ouest en recul.
Les indices des taux de fret s’affolent
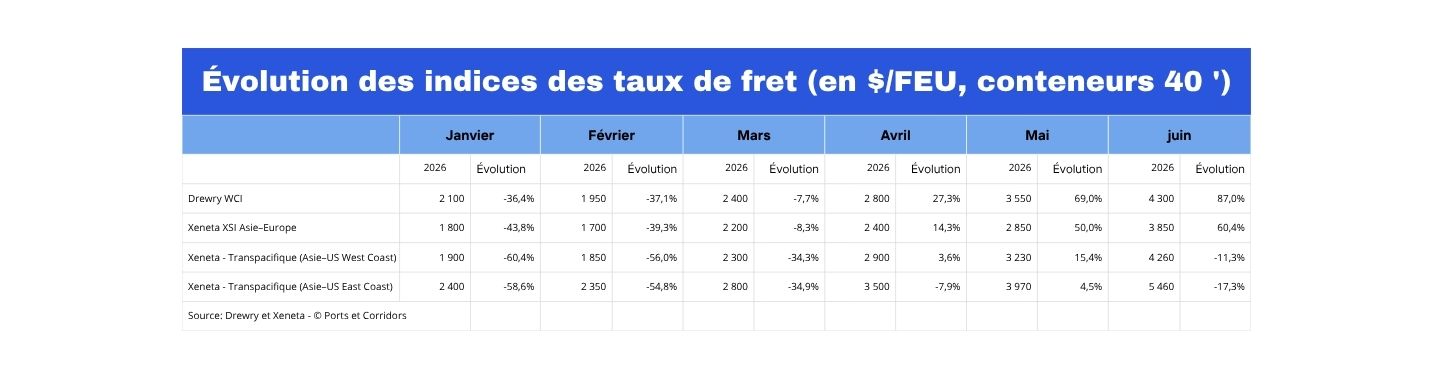
Cette tendance générale se retrouve aussi dans les indices des taux de fret conteneurisés. Tant Drewry que Xeneta montrent une bonne tenue des routes Est-Ouest. Ainsi, entre l’Asie et l’Europe l’année a démarré avec un sentiment morose hérité de la fin de 2025. Le conflit entre les États-Unis et l’Iran a « affolé » le marché. Les taux de fret spot ont fortement augmenté dès les premières frappes. Une tendance qui s’est confirmée sur la fin du semestre. De Shanghai à Rotterdam les taux gagnent 19%. De Shanghai à Gênes, ils grimpent de 10% en mars. Et sur la fin du semestre, d’avril à début juillet, les taux de fret ont continué dans la même veine. Depuis la mi-mai jusqu’en juillet, ils ont doublé. À l’entrée de l’été, ils atteignent un pic jamais vu depuis septembre 2024. Les mois de l’été ont été plus calmes.
Le Transpacifique enregistre une hausse depuis mars
Sur le Transpacifique, les taux de fret suivent le mouvement. Le début d’année reste difficile. Il faudra attendre le début du conflit dans le détroit d’Ormuz pour voir les taux passer de 1 621$/FEU (conteneur 40’) à 2 123 $/FEU entre l’Asie et la côte Ouest des États-Unis. Ils grossissent de 31% en quelques jours. Cette hausse se confirme sur les derniers mois du semestre. Elle est liée à une congestion portuaire en Chine en raison du conflit en Iran. Le déroutement et les navires bloqués dans le golfe Persique perturbent les chaînes logistiques. De plus, les industriels américains s’inquiètent de la tournure des événements. Pour assurer la rentrée scolaire et les fêtes de fin d’année, ils commandent par anticipation. Dans ces conditions, les navires débordent mais ne peuvent que suivre les effets de la congestion portuaire.
Transatlantique : la stabilité est de mise
Les liaisons entre les États-Unis et l’Europe se montre la plus stable des routes Est-Ouest. Jusqu’au début du mois de mars, les taux de fret fluctuent peu. Ils évoluent entre 1 249$/FEU à 1 280 $/FEU. La fin du semestre semble plus active. Les flux eastbound, à savoir des États-Unis vers l’Europe gagnent entre 4% et 5%. En sens opposé, d’Europe vers les États-Unis, les prémices d’une baisse se dessinent. Elle reste modérée à 2%.
Une croissance générale des volumes
Ces évolutions des taux de fret sont le reflet de la croissance de volumes. En effet, sur les six premiers mois de l’année, le trafic conteneurisé atteint 97,5 MEVP, selon Container Trade Statistics (CTS). Un volume en hausse de 4,6% par rapport à 2025. Au cours de ce semestre, le début d’année est demeuré sur la tendance de 2025. Ainsi, les volumes ont progressé faiblement. En mars, les trafics enregistrent une baisse de 2,4% en raison du conflit dans le détroit d’Ormuz. Les opérateurs logistiques ont réorganisé leurs chaînes. Sur le deuxième trimestre, les flux se sont intensifiés. Alors, avril et mai enregistrent des hausses de plus de 4%. En juin, cette croissance s’élève à 6,2%.
La rentabilité s’affaisse
Cependant, ces augmentations de volume ne coïncident pas avec une plus grande rentabilité. Globalement, les armements constatent une baisse de leur Ebitda par rapport à 2025. L’activité lignes régulières du groupe CMA CGM parvient à sauver le semestre. Les armateurs ont subi la hausse des coûts de l’énergie. Or, la situation dans le golfe Persique demeure incertaine. Les hausses du coût des soutes viennent s’ajouter à l’allongement de la route entre l’Asie et l’Europe. Effectivement, pour éviter la zone de conflit, les navires se déroutent par le sud de l’Afrique avec un temps supplémentaire de transport d’une dizaine de jours et donc des coûts en soutes plus élevés.
Et demain n’est guère plus encourageant
Et pour les prochains mois ? Les facteurs exogènes sont nombreux. La crise du détroit d’Ormuz continue. Le président des États-Unis, Donald Trump, assure que ce conflit s’achèvera après les élections en novembre de mi-mandat. Mais, depuis le mois de février, il annonce des échéances qui ne se concrétisent pas. Dans l’hypothèse où le conflit s’achève à cette date, il faudra plusieurs mois avant un retour à la normale. Par ailleurs, le retour des navires par le canal de Suez n’est pas assuré. Les Houthis ont de nouveau menacé des attaques contre les navires liés à l’Arabie Saoudite. Ensuite, le canal de Panama annonce de nouvelles restrictions de passage en raison de la sécheresse. Ces éléments participent à maintenir la pression sur les taux de fret. Quant à l’Europe, sa croissance économique reste faible. Pour les armateurs cela peut se concrétiser par une baisse des commandes pour les fêtes de fin d’année.


