Automobile : le marché des PCTC face à la croissance des exportations chinoises
Dans sa newsletter, le courtier de fret Intermodal analyse le marché des PCTC face au dynamisme des exportations de véhicules chinois.
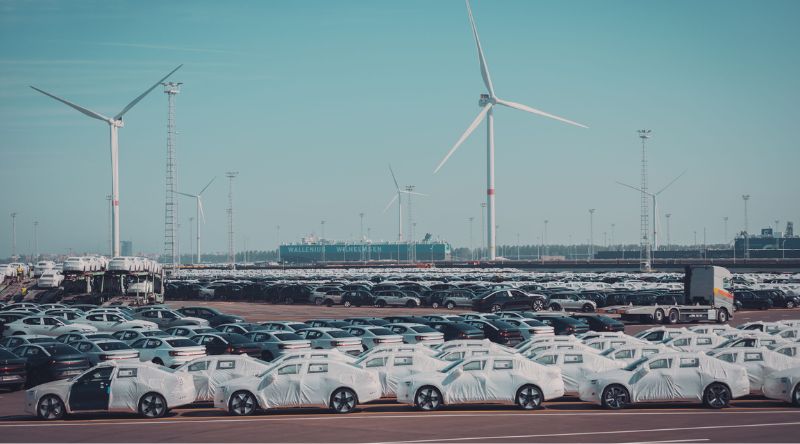
La croissance rapide des exportations automobiles chinoises s’est imposée comme le moteur du marché des Pure Car and Truck Carrier (PCTC) en 2026. La dynamique pèse sur ce marché, souligne le courtier de fret Intermodal.
Le recul du marché chinois
Ainsi, selon l’Association chinoise des constructeurs automobiles (CAAM), les exportations ont atteint 8,2 millions de véhicules entre janvier et septembre, soit une hausse de 65,8%. Un volume qui comprend 4 millions de véhicules à énergie nouvelle (NEV – électriques, hybrides et carburants alternatifs). Le mois de septembre à lui seul a enregistré 1,053 million d’exportations, dont 571 000 NEV. Un trafic en hausse de 160 %. Dans le même temps, les ventes sur le marché domestique chinois de NEV ont reculé de 9,4 %. Par conséquent, les constructeurs se tournent vers les marchés étrangers.
Une logistique intégrée
Derrière cette croissance des exportations se cache toute une chaîne de la logistique automobile hautement intégrée en Chine. Elle couvre tous les aspects : depuis l’importation des minerais, la production de batteries, jusqu’à l’assemblage des véhicules. Selon l’Agence internationale de l’énergie (AIE), la Chine représente 91 % du raffinage mondial des terres rares utilisées dans les aimants, 94 % de la production d’aimants et plus de 80 % de la production de cellules de batterie. Cette position dominante procure aux constructeurs automobiles chinois des économies d’échelle et des avantages de coûts. Par ailleurs, cette stratégie expose les fabricants étrangers à des risques de rupture d’approvisionnement.
Une demande importante en « car-miles »
Pour le secteur maritime, les implications vont au-delà. Les flux de véhicules sur de longues distances, de la Chine vers l’Europe et l’Amérique latine, génèrent une demande considérable en termes de « car-miles ». En sens inverse, le manque de fret et les détours par le cap de Bonne-Espérance allongent la durée des voyages. Alors, les navires sont immobilisés sur de longues périodes avec une disponibilité effective réduite. Les schémas logistiques montrent les premières divergences.
Des taux d’affrètement de 95 000$/j
En effet, certains opérateurs chinois reprennent la route par le canal de Suez. Pour leur part, les armements européens et japonais privilégient encore la route du Cap. Dans ce contexte, le taux d’affrètement à temps d’un an pour un navire PCTC de 6 500 CEU progresse régulièrement ces derniers mois. Il atteint environ 95 000 $/j en septembre, soit 43 % de plus que sa moyenne de 2026 et 21 % de plus que sa moyenne sur cinq dernières années. Il s’élève aux niveaux de ceux de 2024. Les voyages prolongés mobilisent la capacité des navires.
L’alternative du conteneur et des navires conventionnels
Pour y remédier, les exportateurs chinois explorent également des solutions de transport alternatives. Ils regardent avec intérêt l’utilisation de porte-conteneurs et des navires conventionnels. Des systèmes de chargement permettent de charger de deux à quatre voitures dans un conteneur de 40 pieds. Les navires conventionnels peuvent également transporter des véhicules sur des flat racks conçus à cet effet. À titre d’exemple, Cosco a réalisé, en 2026, trois expéditions par conteneur totalisant 13 052 véhicules de la Chine vers l’Europe. Néanmoins, ces mouvements restent marginaux et n’ont qu’un impact minime sur la demande de tonnage des porte-conteneurs et des navires conventionnels.
Les armateurs mobilisent les chantiers
Parallèlement, la hausse des bénéfices du secteur des PCTC et la pénurie de navires ont entraîné une réaction importante du côté de l’offre. Les contrats de construction de nouveaux PCTC ont bondi à 82 navires au cours des neuf premiers mois de 2026. Pour mémoire, en 2025, les chantiers ont enregistré neuf contrats pour des PCTC et une moyenne annuelle sur dix ans de 35. En conséquence, le ratio carnet de commandes/flotte s’établit à 26 %. Un chiffre bien au-dessus de sa moyenne historique de 14 %.
Le spectre de la surcapacité
Les pessimistes s’inquiètent d’une future surcapacité. Toutefois, 64 % du tonnage en carnet de commandes devant être livré à partir de 2028? Une grande partie de l’augmentation de capacité reste concentrée en fin de période, ce qui limite la pression immédiate sur l’offre. Les constructeurs automobiles chinois développent également leurs propres flottes de transport maritime, ce qui pourrait réduire leur dépendance vis-à-vis du marché de l’affrètement.
Un accord sino-européen
Outre l’extension prévue du parc automobile, la politique commerciale européenne constitue un défi supplémentaire pour les perspectives de la demande. En octobre 2026, l’UE et la Chine seraient parvenues à un accord sur des restrictions proposées concernant les véhicules conventionnels et hybrides rechargeables fabriqués en Chine. D’une durée de quatre ans, il prévoit que les importations seraient plafonnées à 350 000 unités/an. Ce quota augmentera de 6 % chaque année. Les véhicules électriques à batterie resteraient soumis à des droits antisubventions distincts de l’UE. Compte tenu des importations chinoises d’hybrides prévues à environ 800 000 unités en 2026, ces mesures pourraient freiner considérablement la croissance des expéditions entre la Chine et l’Europe. Alors, l’impact sur la demande en « car-mile » dépendra en grande partie de la capacité des constructeurs à réorienter leurs exportations vers d’autres marchés ou à développer leur production à l’étranger.
Entre croissance mondiale ou prise de parts de marché
À court terme, la vigueur des exportations chinoises et l’allongement des voyages devraient continuer à soutenir le marché des PCTC. Néanmoins, l’accélération des livraisons de navires à partir de 2028, le retour à la normale dans le canal de Suez et le renforcement des barrières commerciales pourraient progressivement éroder la tension actuelle du marché. Pour Intermodal, la question clé porte sur la croissance des exportations chinoises. Soit elle génère une demande mondiale supplémentaire en « car-mile » ou elle se contente de détourner les expéditions des pays producteurs établis. En fin de compte, les perspectives du marché des PCTC dépendront de la capacité de la demande en « car-mile » à suivre le rythme de l’expansion prévue de la flotte.