Conteneurs : Un début de retour à la normale aux perspectives peu réjouissantes
De Drewry à Upply en passant par Xeneta, les observateurs du marché tablent sur une baisse des taux de fret pour les mois à venir. Cependant, la situation reste précaire.
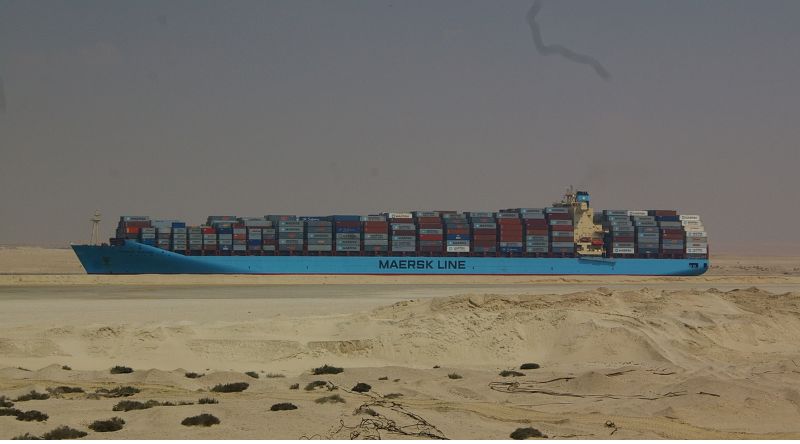
La menace de nouvelles attaquent planent sur le détroit de Bab el Mandeb. Les Houthis ne renoncent pas mais ils demeurent calmes pour le moment. Dans ce contexte « apaisé », les compagnies maritimes opèrent un retour par le canal de Suez. Dans son dernier baromètre, Upply souligne que 63% du trafic Asie-Europe a repris le chemin du canal égyptien.
Le risque de congestion portuaire en Europe
Néanmoins, « Il serait toutefois très prématuré de parler d’un retour à la normale en perspective », continue Jérôme de Ricqlès dans son analyse mensuelle. Dans le golfe Persique, les ports comme Abu Dhabi, Dubaï et Jebel Ali sont devenus des ports secs. Ils opèrent des trafics terrestres en majorité au détriment de flux maritimes. Ce retour par Suez peut avoir des conséquences pour les chargeurs. D’une part, il les oblige à souscrire des assurances risques de guerre élevés. D’autre part, un afflux massif et rapide de conteneurs pourrait créer une congestion dans les ports nords européens.
Le coût opérationnel reste élevé
À l’heure où le marché entre dans des négociations pour les contrats 2027, cette nouvelle donne se retrouve face à deux forces opposées. En effet, d’un côté, le retour par le canal de Suez signifie un temps de transport plus court et donc des taux de fret réduit par rapport à ceux du début d’année. D’un autre côté, les armements rappellent que la crise dans le golfe Persique n’est pas finie. Le prix des soutes reste élevé. Les coûts opérationnels ont augmenté de 400$ par conteneur de 40’ en un an, rappelle Jérôme de Ricqlès. Il est donc difficile de savoir dans quel sens le curseur s’orientera pour les prochains mois.
Les premiers signes d’un retour à la normale
Déjà, en début du mois de novembre, les taux de fret amorcent une baisse. Dans son indice des taux de fret, le consultant britannique Drewry note une baisse de 1% sur la première semaine de novembre. Une tendance tirée par les trafics sur les routes Transpacifique et Asie-Europe. Ainsi, de Shanghai à Rotterdam, les taux s’établissent à 3 615$/40’, en diminution de 2%. De Chine vers Gênes, la tendance est à la stabilité à 4 166$/40’. Pour le consultant britannique, les armements imposent des hausses des taux FAK à la mi-novembre. « Ils cherchent à renforcer leur position avant les négociations contractuelles de l’année prochaine. Cependant, la capacité effective sur le marché continue d’augmenter. De plus, la reprise des transits par le canal de Suez réduit les délais de transit et libère des capacités supplémentaires. »
Une baisse des taux de fret de 30% en 2027
Des conditions qui impliquent que le marché des lignes Est-Ouest reste sous pression. Une plus grande capacité opérationnelle face à une demande en baisse et un recul de la congestion portuaire en Chine pèsent comme une épée de Damoclès sur un maintien des taux de fret à des niveaux élevés. Alors, pour les prochains mois, les analystes de Xeneta n’imaginent pas l’avenir sous des cieux radieux pour les compagnies maritimes. Dans son dernier rapport, le consultant prévoit une réduction des taux de fret de 30 % en 2027.
Un volume transporté en hausse de 6,7%
Peter Sand, analyste chez Xeneta, a déclaré que le marché devrait connaître un début d’année plus lent et une saison de pointe moins soutenue qu’en 2026. Ces prévisions partent du principe que les transporteurs pourront continuer à emprunter la mer Rouge et le canal de Suez. Le volume traité de conteneurs sur les neuf premiers mois de l’année s’élève à 151,3 MEVP en cumulé. Un chiffre en progression de 6,7% d’une année sur l’autre. Pour l’analyste de Xeneta, une partie de la croissance de cette année s’explique par le fait que les chargeurs ont avancé leurs commandes et constitué des stocks face aux craintes de perturbations dans le détroit d’Ormuz.
Baisse de la demande et augmentation de la flotte
Alors, pour les mois à venir, Xeneta table sur un marché ralenti. Les chargeurs puiseront dans leurs stocks en 2027. Ajouté à cela, la demande pourrait faiblir en raison de l’inflation dans les pays de l’OCDE. De plus, la flotte mondiale va croître de 6,8 % en 2027, contre 4,5 % en 2026. Environ 2,9 MEVP de capacité sont attendues. Le retour progressif vers le canal de Suez, dont Xeneta prévoit qu’il atteindra son pic au premier trimestre 2027, libère des capacités supplémentaires. La réduction de la durée des allers-retours permet aux transporteurs de maintenir leurs services hebdomadaires avec moins de navires. Ainsi, au cours des derniers mois, les armements ont su absorber la crise d’Ormuz et de Bab el Mandeb par une politique tarifaire à la hausse. Un retour à la normale de la situation se répercutera dès les premiers mois 2027 dans les résultats financiers des compagnies maritimes.