Le charbon revient sur le devant de la scène pour combler les flux de gaz
Avec un prix du gaz élevé, le charbon attire les producteurs d’énergie. Les principaux consommateurs ont entamé leur transition énergétique. Du côté de l’offre, la Colombie tente de s’imposer sur le marché atlantique.
Entre le gaz et le charbon se joue un effet de vases communicants. Dès lors que les prix de l’un augmentent, la demande pour l’autre s’accroît. Or, l’entrée dans la saison hivernale en novembre intervient dans un contexte particulier.
Un prix du gaz en forte hausse
En effet, dans son rapport hebdomadaire, le courtier de fret Intermodal souligne que « le marché du charbon thermique bénéficie d’une demande en hausse. Effectivement, les prix élevés du gaz naturel renforcent la compétitivité du charbon en termes de coûts dans la production d’électricité. » Les prix du gaz se situent à des niveaux équivalents à ceux de 2022, en pleine crise du conflit entre l’Ukraine et la Russie. Alors, « ces conditions ont amélioré la rentabilité de la production d’électricité au charbon, encourageant le passage du gaz au charbon dans certaines régions d’Europe et d’Asie. Néanmoins, le commerce maritime de charbon thermique devrait rester stable en 2026. »
Une hausse des volumes sur les neuf premiers mois
Pour mémoire, en 2025, le charbon représente 1,3 Mdt transportées dans le monde. Un chiffre en retrait de 2,9% par rapport à l’année précédente. Sur les neuf premiers mois de 2026, les flux reprennent de la vigueur. Par conséquent, selon les chiffres de Banchero Costa, les volumes de charbon transportés s’établissent à 976 Mt, soit en hausse de 1,1%. Cependant, ces trafics montrent les pays importateurs à créer des stocks avant l’hiver. Il n’est pas certain que le report de la production électrique du gaz vers le charbon implique une demande de transport en hausse.
La Chine, premier consommateur de charbon
Le principal consommateur de charbon demeure la Chine, selon les chiffres publiés par Visual Capitalist. Avec 3 147 t de charbon consommées chaque année, l’Empire du milieu dépasse de plusieurs longueurs ses suivants. Il convient de rappeler que cette consommation de charbon concerne tant celui pour l’énergie que pour la sidérurgie. La France se place en 30è position avec 5,4 Mt consommées chaque année. Elle est loin derrière l’Allemagne (12è), la Pologne (14è) et les Pays-Bas (28è). Le classement des consommateurs de gaz reste à peu près identique. La principale différence tient à la présence des États-Unis en première position suivis par la Russie puis la Chine. Selon Visual Capitalist, les producteurs de gaz consomment le plus cette énergie. Ainsi, dans les premiers rangs de ce classement se retrouvent la Russie, l’Iran, le Mexique, et les Émirats arabes unis. Seules exceptions, l’Allemagne et le Japon entrent parmi les dix premiers consommateurs de gaz.
Une baisse des importations chinoises
Cependant, l’entrée dans l’automne apporte un contexte favorable à court terme. Sur un horizon plus éloigné, les conditions sont plus incertaines. Ainsi, le courtier de fret Intermodal note que « les importations chinoises de charbon thermique devraient baisser. Une tendance qui s’explique par la pression des prix internationaux élevés et des prévisions de reprise de la production nationale de charbon. » En effet, la Chine produit une partie de sa consommation domestique. Or, si la production est freinée en raison de questions de sécurité, les directives gouvernementales visant à accélérer l’activité minière dans le Shanxi laissent entrevoir une amélioration de l’offre nationale. Cette région produit environ 30% de la production nationale. Alors, conjugué à l’expansion de la production d’énergies renouvelables, les entrées de charbon sont appelées à se réduire. De leur côté, le Japon et la Corée du Sud s’inscrivent dans la même orientation. Leurs efforts de décarbonation devraient ralentir leur demande à plus long terme.
L’Inde, le Vietnam et les Philippines en moteur de cette filière
Sur l’autre face de ce secteur, l’Inde et les économies de l’Asean, notamment le Vietnam et les Philippines, restent les moteurs de la croissance de la consommation de charbon. Elle est soutenue par une demande d’électricité et une activité industrielle en hausse. En Inde, la baisse de la production hydroélectrique due à des moussons déficitaires liées au phénomène El Niño, l’augmentation de la demande industrielle et la reconstitution des stocks, favorisent les importations maritimes. Le gouvernement tente de réduire cette dépendance par une production nationale sans qu’elle soit encore suffisante.
L’Indonésie face à des contraintes nationales
Si la demande reste sur une tendance restrictive, l’offre tend aussi à se réduire. L’Indonésie, premier exportateur mondial de charbon thermique, continue de faire face à des contraintes. D’une part, les quotas de production sont revus à la hausse depuis octobre. Mais, la production autorisée reste bien inférieure aux niveaux de l’année dernière. Parallèlement, les obligations liées au marché intérieur imposent aux exploitants miniers de donner la priorité à l’approvisionnement local, ce qui réduit les quantités disponibles à l’exportation. L’offre a été encore davantage restreinte par les faibles niveaux des cours d’eau dans le Kalimantan central. Des conditions logistiques qui limitent la capacité d’exportation du pays. L’Australie devrait enregistrer des volumes globalement stables. Elle offre un potentiel de hausse limité. En effet, ses acheteurs traditionnels d’Asie du Nord s’apprêtent à réduire leurs importations à moyen terme.
La Colombie gagne des parts de marché en Europe
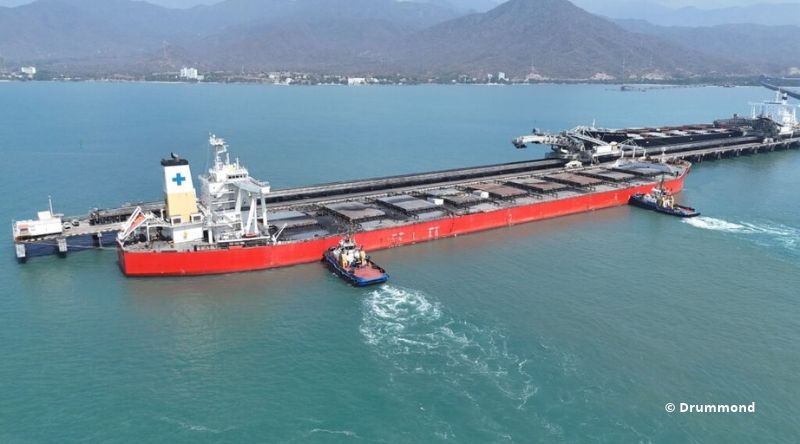
Pour pallier la baisse de l’offre de ces pays, des fournisseurs alternatifs se placent. Dans ce contexte, la Colombie renforce sa position dans le marché atlantique. Avec une demande européenne en hausse de 31% depuis le début de l’année, la Colombie s’impose. Elle voit ses volumes vers le vieux continent progresser de 46% pour atteindre une part de marché de 60%. Et Intermodal table sur une progression de 8% des flux colombiens de charbon vers l’Europe en 2027. De plus, le pays profite d’une hausse du prix du charbon indonésien.
Des risques opérationnels subsistent
Pour le la filière maritime, les avantages liés à la croissance des exportations colombiennes sont quelque peu tempérés par l’évolution des flux commerciaux. Avec des volumes sur des routes plus courtes, la demande en tonnes-miles se réduit. De plus, à la suite du changement de gouvernement en août, la Colombie a adopté une position plus favorable envers le secteur du charbon. En effet, la nouvelle équipe dirigeante renouvelle son soutien aux investissements dans l’exploration et l’exploitation minière. Néanmoins, d’importants risques opérationnels persistent. La ligne ferroviaire reliant la mine de Cerrejón à Puerto Bolivar subi de nombreuses attaques. En septembre, un train a déraillé et les blocages par les communautés locales menacent la fiabilité du corridor.
La Colombie joue son avenir dans le charbon
Malgré ces défis logistiques et sécuritaires, la Colombie est en passe de renforcer sa présence sur le marché mondial du charbon. La nouvelle orientation politique vers ce minerai et les difficultés indonésiennes plaident en sa faveur. Cependant, la Colombie produit environ 60 Mt de charbon par an contre 820 Mt pour l’Indonésie. Le pays doit augmenter drastiquement sa production pour répondre à la demande si l’Indonésie privilégie ses utilisations domestiques. Pour l’industrie maritime, le choix de l’Indonésie implique une plus forte demande en tonnes-miles mais reste liée à la volonté gouvernementale.